


 26241
 2
 1

Покупка жилья в Турции в ипотеку - распространенная практика среди россиян и граждан Украины. Поэтому вопрос, как взять кредит на недвижимость за рубежом, сохраняет свою актуальность. Граждане России остаются крупнейшей группой иностранных покупателей: в 2025 году они купили в Турции 3 649 объектов жилья. Отдельного запрета на ипотеку для них нет: решение принимает каждый банк по своим правилам. Но с 2024 года турецкие банки строже проверяют операции с российским участием, поэтому путь к кредиту для россиянина длиннее, чем для заёмщика с доходом в Турции.
Содержание:
- Ипотека на недвижимость Турецкой Ривьеры – выгоды и особенности
- Ипотека на недвижимость в Турции – документы
- Покупаем недвижимость в Турции – ипотека 2026
- Что важно учесть гражданам России в 2026 году
- Сколько стоит ипотека: пример расчёта
- Кому ипотека в Турции не подойдёт
- Популярные вопросы
Ипотека на недвижимость Турецкой Ривьеры – выгоды и особенности
Собственную квартиру на Средиземноморском побережье можно купить по цене от 53 тысяч евро (столько по средней цене метра в Аланье, по данным Endeksa на июль 2026 года, стоит квартира площадью около 50 м²; в комплексах Yekta Homes цены начинаются от €103 000). Но эта сумма для кого-то кажется значительной. Поэтому ипотека на недвижимость в Турции, у моря – это единственный доступный способ приобрести имущество за рубежом для многих россиян. Есть и второй вариант — рассрочка от застройщика: Yekta Homes предлагает её на 24 и 36 месяцев на все проекты, без участия банка.
Преимущества ипотечного кредитования для иностранцев в Турецкой республике: простые требования к заемщику, демократичная стоимость жилья, адекватные размеры первоначального взноса.
Процентная ставка по ипотеке колеблется в пределах 2,87–3,24% в месяц (данные на 2 октября 2026 года для кредита 1 млн лир на 120 месяцев), то есть около 34–39% в пересчёте на год: кредит выдают в лирах при ключевой ставке Центрального банка Турции 37%. Какие условия ипотечного кредита в Турции банки предлагают иностранцам и как проходит оформление шаг за шагом, мы рассказали отдельно. Специалисты не советуют брать в ипотеку жилье с инвестиционной целью, поскольку доходы от сдачи его в аренду будут меньше переплат по кредиту. В то же время, покупка жилья для себя – выгодное решение.
С каждым годом правительство и банки стараются упростить процедуру покупки жилья и сделать условия получения жилищных кредитов еще более выгодными для иностранцев. Так, с января 2026 года банки могут кредитовать покупку жилья стоимостью до 20 млн лир.
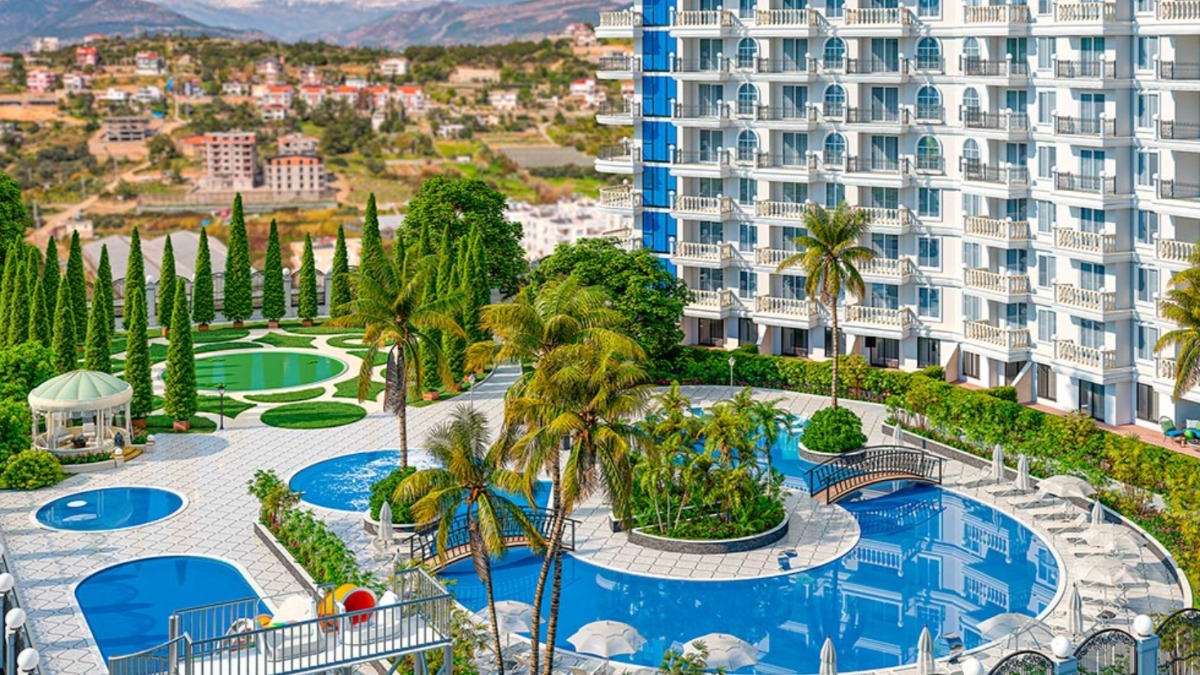
Ипотека на недвижимость в Турции – документы
Чтобы получить ипотечный кредит за границей, гражданин России должен представить в банк соответствующее заявление и пакет документов (предварительно переведенных на турецкий язык и заверенных нотариально):
- паспорт;
- документы, подтверждающие доходы (как официальные, так и дополнительные, вроде доходов от сдачи жилья в наем, от преподавательской деятельности);
- в ряде случаев турецкий банк запрашивает сведения из российских: о кредитной истории, об отсутствии задолженностей по кредитам, о движении средств на личных счетах;
- аргументом в вашу пользу будут документы, подтверждающие владение другим недвижимым или ценным имуществом, например, автомобилем, участком земли.
- документы о происхождении денег на первоначальный взнос: с 2024 года банки запрашивают их особенно внимательно, если средства приходят из России;
- отчёт об оценке квартиры от лицензированной оценочной компании: по нему банк определяет сумму кредита.
Российские справки о доходах и выписки заверяют апостилем: и Россия, и Турция участвуют в Гаагской конвенции, поэтому консульская легализация не нужна. Кроме того, понадобится ИНН (в Турции это налоговый номер, vergi numarası) и номер банковского счета в любом местном банке.
Покупаем недвижимость в Турции – ипотека 2026
Если вам нужны апартаменты, дом, или пентхаус в Турции, купить их по ипотеке в 2026 году можно на следующих условиях:
- кредит выдается под 2,87–3,24% в месяц;
- срок займа – в предложениях банков обычно до 120 месяцев;
- первоначальный взнос – как минимум, 50% от стоимости квартиры. Если у заёмщика, супруга или несовершеннолетних детей уже есть жильё в Турции, допустимая доля кредита снижается на 75%.
Выбрать вариант для покупки недвижимости за границей можно по объявлениям, через поиск в Интернете, но безопаснее и выгоднее обратиться за помощью к профессиональной фирме-застройщику, например, компании «Yekta Homes».
Что важно учесть гражданам России в 2026 году
Кроме обычных требований банка, у покупателя из России есть четыре вопроса, которые стоит решить до выбора квартиры:
1. Счёт в турецком банке. Открыть его можно, но проверка для клиентов из России строже: банк может попросить подробнее объяснить источник денег или держать на счёте более высокий остаток.
2. Перевод денег из России. С начала 2024 года часть турецких банков отклоняет платежи из России из-за риска вторичных санкций США. Маршрут перевода стоит согласовать с банком заранее и пользоваться только официальными каналами. Неофициальные посредники грозят блокировкой средств.
3. Карты. Карты «Мир» в Турции не принимают с осени 2022 года, а российские Visa и Mastercard за рубежом не работают. Расходы на месте оплачивают с турецкого счёта или картой банка третьей страны.
4. Доход. Доход в России банку проверить сложнее, чем турецкий. Шансы на одобрение заметно выше у тех, кто уже живёт в Турции по ВНЖ и получает доход здесь.
«Покупателям из России мы обычно советуем начинать не с выбора квартиры, а с банка: открыть счёт и проверить, как пройдёт перевод. Когда этот вопрос решён, остальное идёт по обычной схеме. Рассрочка от застройщика избавляет от необходимости одобрять кредит, но перевод денег всё равно нужно продумать заранее», — говорит менеджер отдела продаж Yekta Homes.
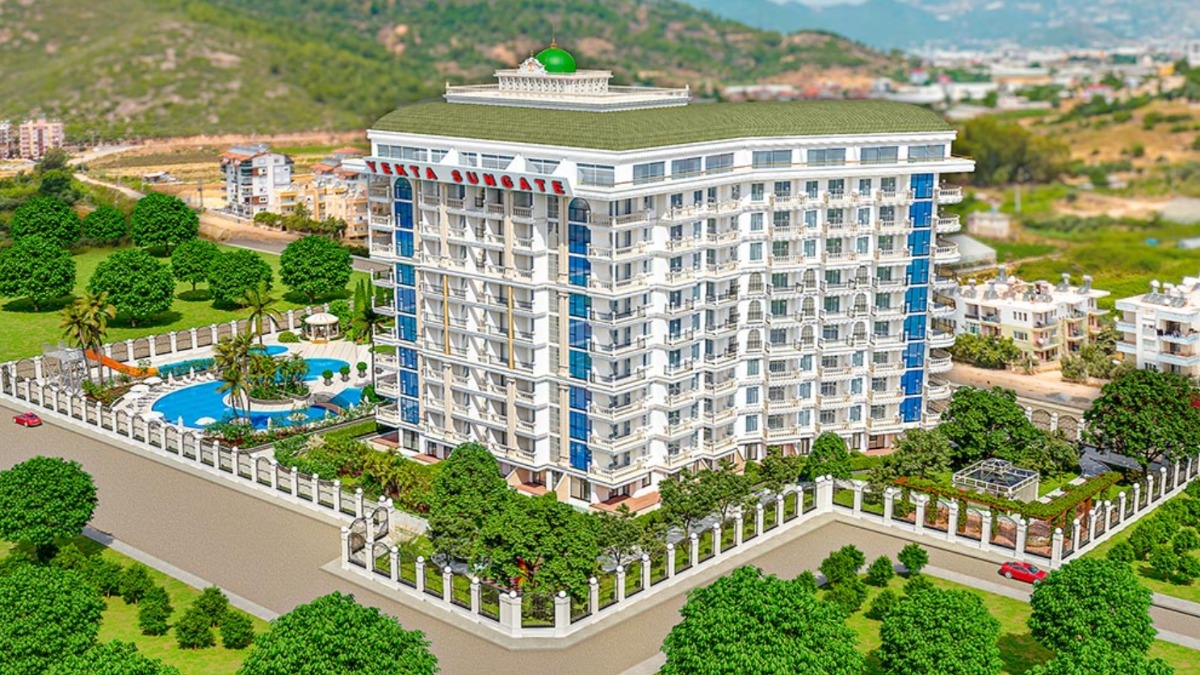
Сколько стоит ипотека: пример расчёта
Чтобы понять масштаб платежей, возьмём кредит 1 млн лир (около €18 100 по курсу ЦБ Турции на 6 октября 2026 года, €1 = 55,19 лиры) на 120 месяцев:
| Ставка в месяц | Платёж в месяц | Всего за 10 лет | Переплата |
|---|---|---|---|
| 2,87% | 29 696 лир (около €538) | 3 563 460 лир | 2 563 460 лир, примерно в 2,6 раза больше суммы кредита |
| 3,24% | 33 122 лиры (около €600) | 3 974 603 лиры | 2 974 603 лиры, почти в 3 раза больше суммы кредита |
Часть переплаты «съедает» инфляция: платёж в лирах фиксирован, а лира дешевеет. Но для покупателя с доходом в рублях, евро или долларах это работает только при условии, что курс лиры продолжит снижаться так же быстро. Поэтому прежде чем брать ипотеку, имеет смысл сравнить её с рассрочкой застройщика и с покупкой меньшей квартиры без кредита. Кроме платежей по кредиту, нужно заложить обычные расходы сделки: сбор за регистрацию права собственности 4%, отчёт об оценке и страховку от землетрясений (DASK).
Кому ипотека в Турции не подойдёт
- Покупателю, у которого весь доход в России. Банку сложнее его проверить, а перевод взноса и платежей потребует отдельной подготовки.
- Покупателю под сдачу в аренду. Доход от аренды в Аланье — около 6–10% годовых от цены квартиры за €53 000 или 3–5% от цены входа в комплексы Yekta Homes (€103 000), а ставка по кредиту — больше 30% годовых в лирах.
- Тому, у кого в Турции уже есть жильё. Допустимая доля кредита для него снижается на 75%.
Каждая из этих ситуаций видна заранее. Обычно в таких случаях выбирают рассрочку от застройщика или квартиру меньшей площади без кредита.
Популярные вопросы
Дают ли турецкие банки ипотеку гражданам России?
Да, отдельного запрета нет. Но проверка операций с российским участием с 2024 года строже, и охотнее банки одобряют тех, у кого есть ВНЖ и доход в Турции.
Можно ли перевести деньги на покупку из России?
Да, но не через любой банк: часть турецких банков с 2024 года отклоняет платежи из России. Маршрут лучше согласовать с банком заранее и пользоваться только официальными каналами.
Как подтвердить российский доход?
Справкой о доходах и выписками со счёта с апостилем и нотариально заверенным переводом на турецкий язык.
Есть ли альтернатива ипотеке?
Да, рассрочка от застройщика. Yekta Homes предлагает её на 24 и 36 месяцев на все проекты.


